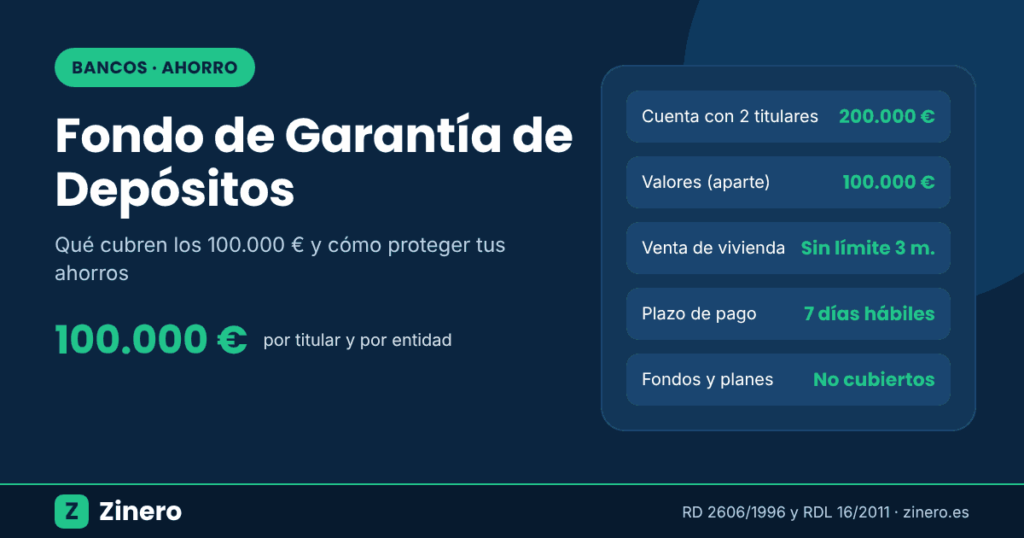
Respuesta rápida: el Fondo de Garantía de Depósitos (FGD) protege hasta 100.000 € por titular y por entidad si tu banco quiebra. En una cuenta con dos titulares la cobertura sube a 200.000 € (100.000 € cada uno). Las acciones y valores depositados tienen otra garantía aparte de hasta 100.000 €. Los fondos de inversión y los planes de pensiones no están cubiertos porque no son dinero del banco. Si hay que pagar, el FGD paga en un plazo de 7 días hábiles.
Por Muhammad Shahzad Raza · Última revisión: 31 de octubre de 2026 · Basado en el RD 2606/1996, el RDL 16/2011 y la web oficial del FGD
Qué es el Fondo de Garantía de Depósitos
El FGD de Entidades de Crédito es el organismo español que devuelve el dinero a los clientes si un banco, una caja o una cooperativa de crédito no puede devolver los depósitos. Se creó con el Real Decreto-ley 16/2011 y se financia con las aportaciones de las propias entidades, no con dinero de los contribuyentes. Todas las entidades de crédito con licencia española están obligadas a estar adheridas.
La cobertura está armonizada en toda la Unión Europea: cualquier banco de la UE garantiza al menos 100.000 € por cliente a través del fondo de su país.
Límites de cobertura en 2026
| Producto o situación | Cobertura |
|---|---|
| Cuentas corrientes, de ahorro y nómina | Hasta 100.000 € por titular y entidad |
| Depósitos a plazo | Dentro de los mismos 100.000 € |
| Cuenta con dos titulares | 100.000 € cada uno (200.000 € en total) |
| Acciones, bonos y otros valores depositados | Hasta 100.000 € adicionales (garantía de valores) |
| Saldos temporalmente altos (venta de vivienda, herencia, despido, divorcio, indemnizaciones) | Cubiertos durante 3 meses por encima de los 100.000 € |
| Fondos de inversión y planes de pensiones | No cubiertos por el FGD (son patrimonios separados) |
| Plazo para cobrar | 7 días hábiles |
Qué dinero está cubierto y cuál no
Sí están cubiertos: cuentas corrientes, cuentas de ahorro, cuentas nómina, depósitos a plazo y depósitos en moneda extranjera (se calculan en su equivalente en euros). Da igual que el titular sea un particular, un autónomo o una empresa.
Tienen una garantía aparte: las acciones, bonos y otros valores que el banco custodia por ti. Si el banco quiebra, normalmente esos títulos siguen siendo tuyos. La garantía de valores solo actúa si el banco no puede devolverlos, por ejemplo en caso de fraude o pérdida.
No están cubiertos: los fondos de inversión y los planes de pensiones, porque están separados del patrimonio del banco y en una quiebra no se pierden por eso. Tampoco los seguros (tienen su propio sistema, el Consorcio de Compensación de Seguros), las criptomonedas ni el dinero guardado en plataformas que no son entidades de crédito, como muchas apps de inversión o entidades de pago.
Cuentas con varios titulares: cómo se reparte
El límite se aplica a cada persona y suma todo lo que tiene en la misma entidad. En una cuenta conjunta, el saldo se reparte a partes iguales entre los titulares, salvo que el contrato diga otra cosa.
| Ejemplo | Saldo | Cubierto | Sin cubrir |
|---|---|---|---|
| Un titular, todo en un banco | 130.000 € | 100.000 € | 30.000 € |
| Pareja, cuenta conjunta (125.000 € cada uno) | 250.000 € | 200.000 € | 50.000 € |
| Un titular, 90.000 € en el banco A y 90.000 € en el banco B | 180.000 € | 180.000 € | 0 € |
Ojo con las marcas, filiales y sucursales
El límite va por entidad, no por marca. Si un banco tiene varias marcas comerciales con la misma licencia (por ejemplo, imagin es una marca de CaixaBank), el dinero que tengas en todas ellas suma para un solo límite de 100.000 €. Si son bancos distintos con licencia propia, cada uno tiene su propio límite aunque pertenezcan al mismo grupo.
También importa si el banco es una filial o una sucursal:
- Filial española de un grupo extranjero: tiene licencia en España y la cubre el FGD español.
- Sucursal de un banco de otro país de la UE (es el caso de ING en España, sucursal de ING Bank N.V.): la cubre el fondo de su país de origen, también con un mínimo de 100.000 €.
- Banco de fuera de la UE: revisa qué fondo lo cubre y en qué condiciones antes de abrir la cuenta.
Para comprobarlo, el banco tiene que entregarte el «formulario de información al depositante», que dice qué fondo te protege. También puedes buscar la entidad en el registro del Banco de España.
Saldos altos por un tiempo: la cobertura de 3 meses
Si vendes tu vivienda habitual, cobras una herencia, una indemnización por despido o un seguro, o recibes dinero por matrimonio, divorcio, jubilación o invalidez, ese saldo está protegido por encima de los 100.000 € durante los tres meses siguientes a su ingreso. Pasado ese plazo vuelve el límite general, así que conviene repartir el dinero entre varias entidades antes de que acaben los tres meses. Guarda la documentación que demuestra el origen del dinero, porque te la pedirán.
Cómo se cobra si un banco quiebra
- El Banco de España declara que la entidad no puede devolver los depósitos o un juez declara el concurso.
- El FGD calcula lo que corresponde a cada cliente con los datos del banco.
- Paga en un plazo de 7 días hábiles, normalmente por transferencia a otra cuenta tuya.
- Lo que supere el límite no se paga de inmediato: pasas a ser acreedor en el proceso de liquidación y puede que recuperes una parte, o nada.
No hace falta hacer ninguna solicitud previa ni pagar nada. En la práctica, en España las crisis bancarias recientes se resolvieron con la venta del banco a otro, y los clientes no llegaron a perder sus depósitos.
Cómo proteger tus ahorros si tienes más de 100.000 €
- Reparte entre varias entidades distintas, no solo marcas del mismo banco.
- Añade un cotitular real (pareja o familiar) si el dinero es de los dos: cada uno cuenta por separado.
- Usa productos que no dependen del balance del banco, como letras del Tesoro, fondos monetarios o fondos indexados, que quedan fuera del patrimonio de la entidad.
- Revisa la entidad antes de abrir una cuenta remunerada: licencia, país y fondo que la cubre.
Si quieres cambiar de banco, en Zinero tienes una guía para cancelar una cuenta bancaria y para mover el dinero con transferencias inmediatas sin comisiones.
Preguntas frecuentes
¿El límite de 100.000 € es por cuenta o por persona?
Por persona y por entidad. Si tienes tres cuentas en el mismo banco, se suman todas y el límite total es 100.000 €.
¿Los intereses pendientes también están cubiertos?
Sí, los intereses devengados hasta la fecha de la quiebra se suman al saldo, pero siempre dentro del límite de 100.000 €.
¿Mis fondos de inversión se pierden si quiebra el banco que los comercializa?
No por la quiebra. Las participaciones son tuyas y están en un depositario; se traspasarían a otra gestora o depositario. Lo que sí puede pasar es que pierdan valor por el mercado, y eso no lo cubre ningún fondo de garantía.
¿Los autónomos y empresas también están cubiertos?
Sí. El FGD cubre a personas físicas y jurídicas con el mismo límite de 100.000 € por entidad. Quedan fuera los depósitos de otras entidades financieras y de las administraciones públicas.
¿El dinero de Bizum está protegido?
Bizum solo mueve dinero entre cuentas; el saldo está en tu cuenta bancaria y lo cubre el FGD como cualquier depósito. Más detalles en nuestra guía de límites de Bizum.
Aviso: este artículo es informativo y no constituye asesoramiento financiero. Comprueba en tu entidad qué fondo de garantía la cubre antes de depositar grandes cantidades.