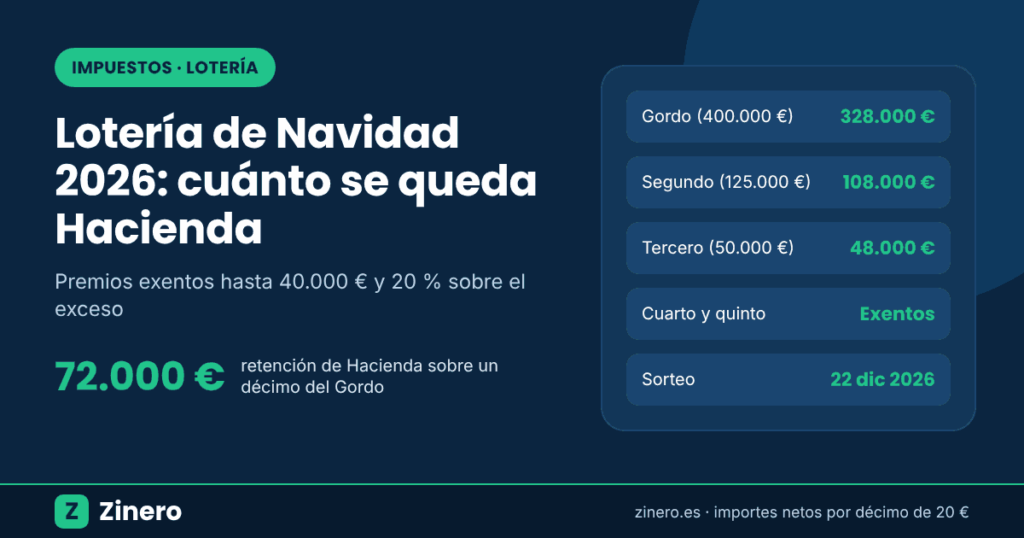
Respuesta rápida: los premios de la Lotería de Navidad están exentos hasta 40.000 € por décimo; lo que supere esa cifra paga un gravamen especial del 20 %, que se retiene al cobrar. Un décimo del Gordo (400.000 €) deja 328.000 € netos y Hacienda se queda 72.000 €. El segundo premio deja 108.000 € y el tercero 48.000 €; cuartos, quintos y pedrea no pagan nada. El sorteo es el martes 22 de diciembre de 2026 y el premio no se incluye en la declaración de la renta.
Por Muhammad Shahzad Raza · Última revisión: 28 de octubre de 2026 · Basado en la disposición adicional 33.ª de la Ley 35/2006 del IRPF; cálculos verificados por Zinero.
Cuánto cobras de cada premio (por décimo de 20 €)
| Premio | Importe por décimo | Retención de Hacienda | Cobras |
|---|---|---|---|
| Primer premio (El Gordo) | 400.000 € | 72.000 € | 328.000 € |
| Segundo premio | 125.000 € | 17.000 € | 108.000 € |
| Tercer premio | 50.000 € | 2.000 € | 48.000 € |
| Cuartos premios | 20.000 € | 0 € | 20.000 € |
| Quintos premios | 6.000 € | 0 € | 6.000 € |
| Pedrea | 100 € | 0 € | 100 € |
| Reintegro | 20 € | 0 € | 20 € |
Si tienes el billete entero (10 décimos) del Gordo, cobras 4 millones brutos y la exención se aplica a cada décimo: la retención total es de 720.000 € y te quedan 3.280.000 €.
Décimos compartidos y participaciones
Cuando varias personas comparten un décimo, la exención de 40.000 € se reparte en proporción a lo que juega cada uno. No se multiplica por el número de personas.
| Caso (El Gordo) | Premio bruto | Parte exenta | Retención | Neto |
|---|---|---|---|---|
| Participación de 5 € (25 % del décimo) | 100.000 € | 10.000 € | 18.000 € | 82.000 € |
| Participación de 2 € (10 % del décimo) | 40.000 € | 4.000 € | 7.200 € | 32.800 € |
Consejo: si compartes un décimo con familia o amigos, identificad a todos los titulares al cobrar (con DNI y porcentaje). Así cada uno tributa por su parte y evitas que Hacienda considere que uno de vosotros ha hecho una donación a los demás.
¿Hay que declarar el premio en la renta?
- No. El premio no se integra en la base del IRPF y la retención del 20 % es el impuesto definitivo.
- Si cobraste sin retención (por ejemplo, un premio de un sorteo extranjero o de entidades no obligadas a retener), tendrás que presentar autoliquidación y pagar tú el gravamen.
- Lo que sí tributará es lo que el dinero genere después: intereses de una cuenta, dividendos o ganancias al invertirlo.
- En el País Vasco y Navarra rigen las normas forales, que pueden diferir.
Dónde y cómo cobrar
- Premios de hasta 2.000 €: en cualquier administración de loterías.
- Premios mayores: en las entidades bancarias colaboradoras de Loterías y Apuestas del Estado, presentando el décimo original y el DNI. La retención se practica automáticamente.
- Tienes 3 meses desde el día siguiente al sorteo para cobrar; después el premio caduca.
Antes de mover una cantidad grande, compara dónde guardarla: en nuestra guía de mejores cuentas remuneradas de 2026 verás qué rentabilidad puedes obtener y recuerda que el Fondo de Garantía de Depósitos cubre hasta 100.000 € por titular y entidad.
Preguntas frecuentes
¿Los 40.000 € exentos son por persona o por décimo?
Por décimo. Si un décimo está compartido, la exención se reparte entre los cotitulares según su porcentaje.
¿Paga impuestos el cuarto premio?
No. Son 20.000 € por décimo, por debajo del límite exento de 40.000 €.
¿Qué pasa si regalo parte del premio?
Si lo regalas después de cobrarlo, es una donación y el que lo recibe paga el Impuesto de Donaciones de su comunidad autónoma. Por eso conviene acreditar desde el principio quién juega cada parte.
Aviso: información general basada en la normativa vigente a 28/10/2026. No es asesoramiento fiscal; en territorios forales y casos complejos consulta con un profesional.