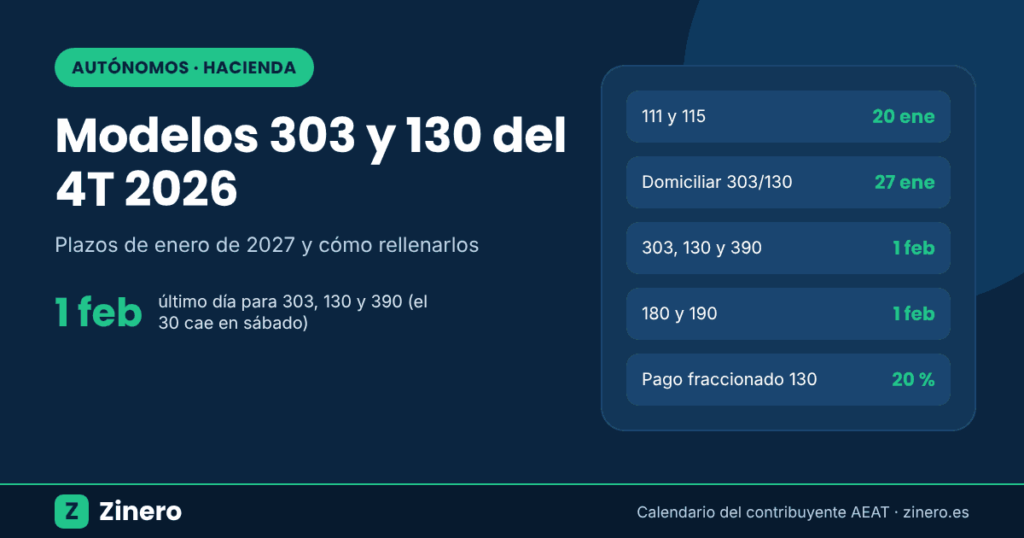
Respuesta rápida: el IVA (modelo 303) y el pago fraccionado del IRPF (modelo 130) del cuarto trimestre de 2026 se presentan en enero de 2027. Como el 30 de enero cae en sábado, el plazo termina el lunes 1 de febrero de 2027, igual que el resumen anual del IVA (390) y los resúmenes 180 y 190. Si domicilias el pago, el límite es el 27 de enero. Las retenciones (111 y 115) vencen antes: el 20 de enero.
Por Muhammad Shahzad Raza · Última revisión: 30 de octubre de 2026 · Plazos según la regla general de la AEAT (si el último día es inhábil, pasa al siguiente hábil)
Calendario fiscal de enero de 2027 (cierre del 4T 2026)
| Modelo | Qué es | Plazo | Domiciliación hasta |
|---|---|---|---|
| 111 | Retenciones a trabajadores y profesionales (4T) | 1 – 20 de enero | 15 de enero |
| 115 | Retenciones por alquiler de local (4T) | 1 – 20 de enero | 15 de enero |
| 303 | IVA trimestral (4T) | 1 de enero – 1 de febrero | 27 de enero |
| 130 / 131 | Pago fraccionado IRPF (4T) | 1 de enero – 1 de febrero | 27 de enero |
| 390 | Resumen anual del IVA 2026 | 1 de enero – 1 de febrero | — |
| 180 y 190 | Resúmenes anuales de retenciones | 1 de enero – 1 de febrero | — |
| 349 | Operaciones intracomunitarias (4T) | 1 de enero – 1 de febrero | — |
Modelo 303: cómo calcular el IVA del cuarto trimestre
Restas el IVA que has pagado en tus gastos (soportado) del IVA que has cobrado en tus facturas (repercutido). Si sale positivo, pagas; si sale negativo, en el 4T puedes pedir la devolución o compensarlo en 2027.
| Concepto | Base | IVA 21 % |
|---|---|---|
| Facturas emitidas en oct-dic | 12.000 € | 2.520 € |
| Gastos con IVA deducible | 3.000 € | 630 € |
| Resultado del 303 | 1.890 € a ingresar |
Modelo 130: el pago fraccionado del IRPF
El 130 es acumulativo: calculas el 20 % del rendimiento neto de todo el año (enero-diciembre) y restas lo que ya pagaste en los tres trimestres anteriores y las retenciones que te hayan practicado. No tienes que presentarlo si en el año anterior al menos el 70 % de tus ingresos profesionales llevaron retención.
| Concepto | Importe |
|---|---|
| Ingresos de enero a diciembre | 48.000 € |
| Gastos deducibles del año (incluida la cuota de autónomos) | 14.000 € |
| Rendimiento neto acumulado | 34.000 € |
| 20 % del rendimiento | 6.800 € |
| Pagos del 1T, 2T y 3T | -5.000 € |
| A ingresar en el 4T | 1.800 € |
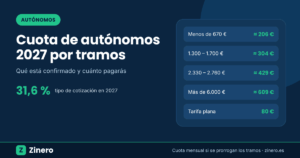
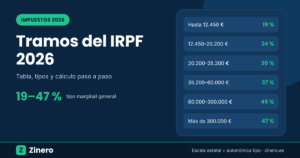
Lo que pagues con el 130 es un adelanto: en la Renta se calcula el impuesto definitivo con los tramos del IRPF 2026. Revisa también tu cuota de autónomos para 2027, porque es gasto deducible.
Antes de cerrar el año: tres comprobaciones
- Facturas de diciembre: el IVA se declara por la fecha de devengo, no por la de cobro (salvo que estés en el régimen de criterio de caja).
- Gastos pendientes: una compra necesaria para la actividad hecha antes del 31 de diciembre reduce el 130 y la Renta. Mira también las deducciones del IRPF antes del 31 de diciembre.
- Cuadre del 390: la suma de los cuatro 303 debe coincidir con el resumen anual.
VeriFactu y factura electrónica: qué fechas están en vigor
Según el RDL 15/2025, los programas de facturación deben cumplir VeriFactu desde el 1 de enero de 2027 para sociedades y desde el 1 de julio de 2027 para autónomos. Hacienda anunció el 5 de octubre de 2026 su intención de retrasarlo a 2028, pero mientras no se publique en el BOE las fechas vigentes son las de 2027. La factura electrónica obligatoria entre empresas llegará más tarde y de forma escalonada.
Preguntas frecuentes
¿Qué pasa si presento el 303 tarde?
Si lo presentas sin requerimiento de Hacienda, pagas un recargo del 1 % más otro 1 % por cada mes completo de retraso, y a partir de 12 meses el 15 % más intereses. Es mucho menos que una sanción.
¿Puedo aplazar el pago del IVA del 4T?
Sí, solicitando el aplazamiento al presentar el modelo dentro de plazo. Hasta 50.000 € no se exige garantía.
¿Tengo que presentar el 303 si no he facturado nada?
Sí. Mientras estés dado de alta en una actividad sujeta a IVA, debes presentarlo aunque sea sin actividad (resultado cero).
¿El 390 sigue siendo obligatorio?
Sí para la mayoría de autónomos y empresas que presentan el 303 trimestral. Quedan exentos, entre otros, quienes están en el SII.
Aviso: información general a 30/10/2026. Confirma las fechas en el calendario oficial de la Agencia Tributaria cuando se publique y consulta a tu asesor si tienes operaciones especiales.