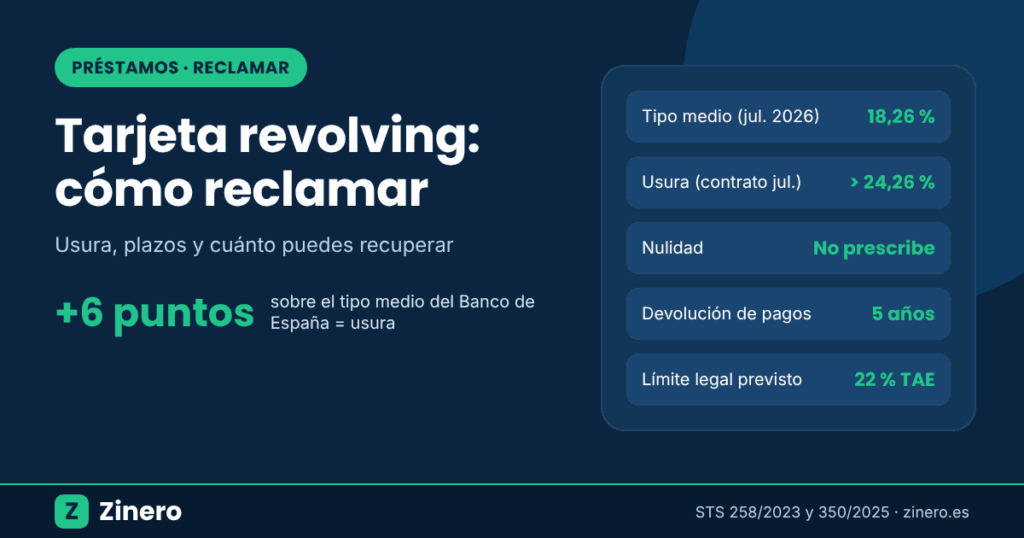
Respuesta rápida: una tarjeta revolving es usuraria si su TAE supera en más de 6 puntos el tipo medio que publicaba el Banco de España para estas tarjetas en el mes en que firmaste (Tribunal Supremo, sentencia 258/2023). Si lo es, el contrato es nulo y solo devuelves el dinero que gastaste: te deben reintegrar intereses, comisiones y seguros. La nulidad no prescribe, pero la devolución de lo pagado de más solo alcanza a los pagos de los últimos 5 años (sentencia 350/2025), así que conviene reclamar cuanto antes.
Por Muhammad Shahzad Raza · Última revisión: 31 de octubre de 2026 · Ley de Represión de la Usura de 1908 y jurisprudencia del Tribunal Supremo
Qué es una tarjeta revolving y por qué sale tan cara
Es una tarjeta de crédito en la que pagas una cuota fija pequeña cada mes. Lo que no pagas genera intereses, que se suman a la deuda, y el crédito se “recarga” a medida que pagas. Con cuotas bajas, la mayor parte de lo que abonas son intereses.
| Deuda de 3.000 € | Cuota mensual | Meses para pagarla | Intereses totales |
|---|---|---|---|
| TAE 22,42 % | 60 € | 113 | 3.752,62 € |
| TAE 22,42 % | 90 € | 50 | 1.464,75 € |
| TAE 22,42 % | 150 € | 25 | 697,40 € |
| TAE 25 % | 60 € | 150 | 5.996,21 € |
Cuándo es usuraria: la regla de los 6 puntos
- Busca en tu contrato la TAE y la fecha de firma.
- Consulta en el Boletín Estadístico del Banco de España (capítulo 19) el tipo medio de las tarjetas revolving de ese mes.
- Si tu TAE lo supera en más de 6 puntos, hay usura.
Ejemplo: un contrato firmado en diciembre de 2016 con una TAE del 27,24 %, cuando la media era del 20,84 %, supera la media en 6,40 puntos y es usurario. En cambio, una TAE del 23,90 % frente a una media algo superior al 20 % no lo es. En julio de 2026 el Banco de España situaba el tipo medio de las tarjetas de pago aplazado en el 18,26 %: con esa referencia, una tarjeta contratada ese mes sería usuraria por encima de aproximadamente el 24,26 %.
Y si no es usuraria: la falta de transparencia
Aunque la TAE no llegue a usura, puedes reclamar si el banco no te explicó con claridad cómo funcionaba el sistema revolving y su coste real (letra pequeña, información confusa, contrato firmado sin entregarte copia). En ese caso se anula la cláusula de intereses. Es una vía más difícil de probar y depende del caso.
Plazos para reclamar
| Acción | Plazo |
|---|---|
| Pedir la nulidad por usura | No prescribe: puedes pedirla en cualquier momento |
| Recuperar lo pagado de más | 5 años por cada pago mensual, contados hacia atrás desde tu primera reclamación por escrito |
Cada mes que esperas, el pago más antiguo dentro de esos 5 años deja de ser recuperable. Por eso lo primero es enviar una reclamación por escrito con fecha.
Cómo reclamar paso a paso
- Pide la documentación: contrato, condiciones y el cuadro de todos los movimientos desde el inicio.
- Envía una reclamación extrajudicial al Servicio de Atención al Cliente del banco, mejor por burofax con acuse de recibo, solicitando la nulidad, la devolución de lo pagado de más y los documentos. Esto interrumpe la prescripción y cumple el requisito de intentar un acuerdo antes de demandar.
- Espera la respuesta (normalmente hasta un mes). Si ofrecen un acuerdo, comprueba que incluya intereses y comisiones de todo el periodo recuperable.
- Si no hay acuerdo, puedes acudir al Banco de España (su informe no es vinculante) o presentar demanda en el juzgado. Con un abogado especializado, si ganas, normalmente se condena en costas al banco.
- Deja de usar la tarjeta mientras reclamas y, si puedes, ajusta la cuota para no generar más intereses.
El futuro límite del 22 % TAE
El anteproyecto de Ley de crédito al consumo aprobado por el Gobierno en enero de 2026 prevé, por primera vez, un tope al coste del crédito, con un límite transitorio del 22 % TAE. A finales de octubre de 2026 todavía no ha llegado al Congreso, así que ese tope no está en vigor. La directiva europea que transpone debe aplicarse desde el 20 de noviembre de 2026.
Si las deudas se han acumulado y no puedes pagarlas, revisa también opciones como la Ley de Segunda Oportunidad y cómo afecta estar en ficheros de morosos.
Preguntas frecuentes
¿Puedo reclamar si ya cancelé la tarjeta?
Sí. La nulidad se puede pedir aunque la tarjeta esté cancelada; la devolución alcanza a los pagos de los últimos 5 años antes de tu reclamación.
¿Me pueden meter en un fichero de morosos por reclamar?
Reclamar no es motivo. Pero si dejas de pagar cuotas, el banco puede incluirte. Lo prudente es seguir pagando hasta que haya resolución.
¿Lo que recupere tributa en la Renta?
La devolución de intereses indebidos no tributa, pero los intereses de demora que te pague el banco sí son ganancia patrimonial. Consulta los tramos del IRPF.
Aviso: información general basada en la jurisprudencia vigente a 31/10/2026. No es asesoramiento jurídico; cada contrato debe analizarse de forma individual.