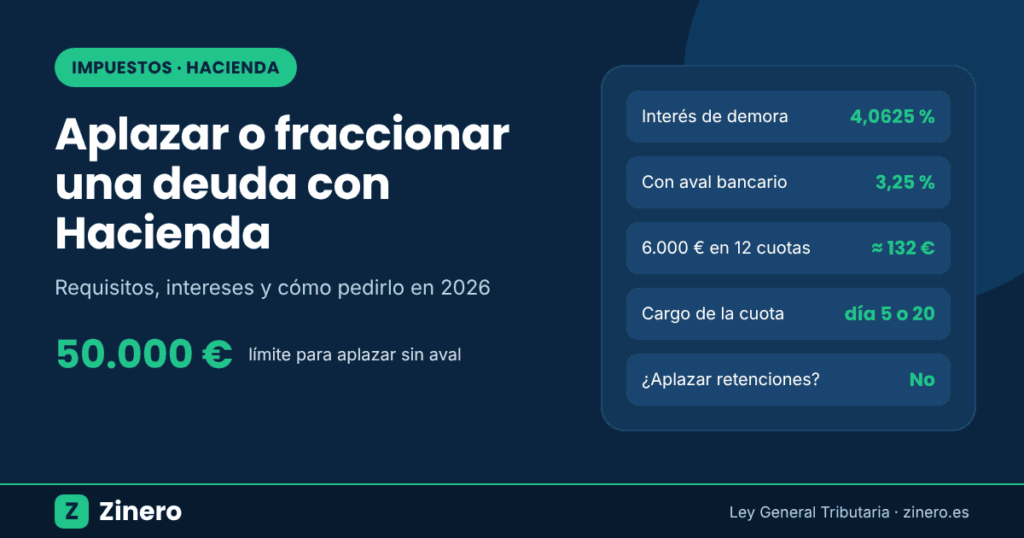
Respuesta rápida: si no puedes pagar un impuesto a tiempo, puedes pedir a la Agencia Tributaria que te lo aplace (pagar más tarde) o te lo fraccione (pagar en cuotas). Hasta 50.000 € de deuda acumulada no necesitas aval. Pagarás el interés de demora del 4,0625 % en 2026 (3,25 % si aportas aval bancario). Las retenciones de nóminas o alquileres (modelos 111 y 115) no se pueden aplazar. Pídelo antes de que termine el plazo de pago para evitar recargos.
Por Muhammad Shahzad Raza · Última revisión: 31 de octubre de 2026 · Ley General Tributaria (art. 65) y Reglamento General de Recaudación
Aplazar o fraccionar: diferencias
| Opción | Cómo funciona | Cuándo conviene |
|---|---|---|
| Aplazamiento | Pagas toda la deuda de una vez en una fecha posterior | Esperas un ingreso concreto (cobro de una factura, paga extra) |
| Fraccionamiento | Divides la deuda en cuotas mensuales domiciliadas | Necesitas repartir el pago durante varios meses |
Requisitos y límites en 2026
- Dificultad transitoria de tesorería: debes estar en una situación económica que te impida pagar ahora, pero no de forma permanente.
- Sin aval hasta 50.000 €: el límite se calcula sumando la nueva deuda y lo que te quede pendiente de otros aplazamientos sin garantía.
- Plazos: la AEAT concede de forma habitual hasta 12 meses a particulares y autónomos; plazos más largos deben justificarse.
- Domiciliación obligatoria de las cuotas, que se cargan el día 5 o el 20 del mes.
- Estar al corriente del resto de obligaciones tributarias.
Qué deudas se pueden aplazar y cuáles no
| Sí se pueden aplazar | No se pueden aplazar |
|---|---|
| Renta (modelo 100) | Retenciones a trabajadores y profesionales (modelo 111) |
| IVA trimestral (modelo 303) | Retenciones de alquileres (modelo 115) |
| Pago fraccionado del IRPF (modelo 130) | Pagos fraccionados del Impuesto sobre Sociedades (modelo 202) |
| Impuesto sobre Sociedades (modelo 200) | Deudas en las que ya se ha dictado embargo |
| Sanciones y liquidaciones | — |
Cuánto cuesta aplazar: ejemplos con intereses
| Deuda | Cuotas | Interés aplicado | Intereses totales aprox. |
|---|---|---|---|
| 6.000 € | 12 cuotas de 500 € | 4,0625 % (sin aval) | 132,03 € |
| 6.000 € | 12 cuotas de 500 € | 3,25 % (con aval bancario) | 105,62 € |
| 6.000 € | 24 cuotas de 250 € | 4,0625 % (sin aval) | 253,91 € |
Con un aval bancario el tipo baja, pero el banco te cobrará comisiones. Por debajo de 50.000 € casi nunca compensa.
Paso a paso para solicitarlo
- Presenta la declaración (303, 130, Renta…) dentro de plazo y elige como forma de pago “reconocimiento de deuda con solicitud de aplazamiento o fraccionamiento”.
- Entra en la sede electrónica de la AEAT, apartado “Aplazamientos”, con certificado, Cl@ve o DNI electrónico.
- Indica la deuda, el número de cuotas, la cuenta bancaria y el día de cargo (5 o 20).
- Explica brevemente la falta de liquidez (por ejemplo, retraso en cobros de clientes).
- Si Hacienda no responde en 6 meses, la solicitud se entiende denegada.
Si eres autónomo, coordina las cuotas con tus próximos pagos: el cierre del año trae el modelo 303 y 130 del cuarto trimestre y la nueva cuota de autónomos de 2027.
Qué pasa si no pagas ni pides aplazamiento
| Situación | Recargo |
|---|---|
| Pagas antes de recibir la providencia de apremio | 5 % |
| Pagas en el plazo que da la providencia de apremio | 10 % |
| No pagas en ese plazo | 20 % más intereses de demora y posible embargo |
Si dejas de pagar una cuota del fraccionamiento, Hacienda puede dar por vencida toda la deuda pendiente. Si la deuda viene de la Renta, revisa antes si puedes reducirla con las deducciones del IRPF antes del 31 de diciembre.
Preguntas frecuentes
¿Puedo fraccionar la Renta sin pedir aplazamiento?
Sí. Si la Renta sale a pagar, puedes dividirla en dos plazos sin intereses: 60 % al presentarla y 40 % en noviembre. Es más barato que un aplazamiento.
¿Aplazar me cierra la puerta a otras ayudas?
Un aplazamiento concedido cuenta como estar al corriente con Hacienda, lo que es requisito para muchas subvenciones.
¿Qué interés se aplica en 2027?
El interés de demora lo fija cada año la Ley de Presupuestos. Sin nuevos Presupuestos se mantiene el 4,0625 %.
Aviso: información general a 31/10/2026. La concesión y el calendario dependen de la resolución de la Agencia Tributaria; consulta tu caso en la sede electrónica o con tu asesor.