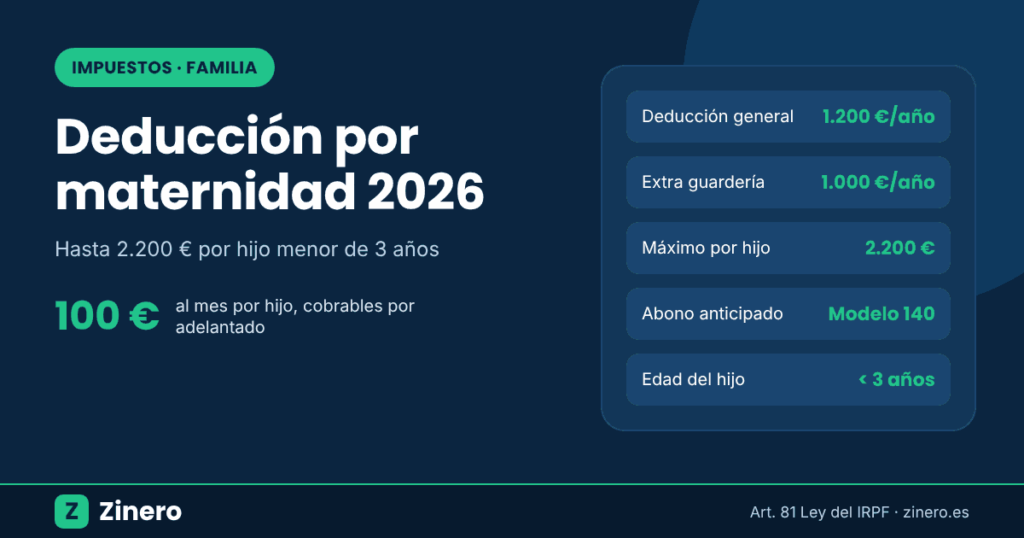
Respuesta rápida: en 2026 las madres trabajadoras (o que cobran paro) con un hijo menor de 3 años pueden restar de su IRPF 100 € al mes por hijo, hasta 1.200 € al año. Si el niño va a una guardería autorizada se suman hasta 1.000 € más, con un máximo de 2.200 € por hijo. Los 100 € mensuales se pueden cobrar por adelantado con el modelo 140; el extra de guardería solo se aplica en la Renta.
Por Muhammad Shahzad Raza · Última revisión: 30 de octubre de 2026 · Artículo 81 de la Ley del IRPF
Cuánto es la deducción por maternidad en 2026
| Concepto | Importe | ¿Se puede cobrar por adelantado? |
|---|---|---|
| Deducción general | 100 €/mes por hijo (1.200 €/año) | Sí, con el modelo 140 |
| Incremento por guardería | Hasta 1.000 €/año por hijo | No, solo en la Renta |
| Máximo por hijo y año | 2.200 € | — |
La deducción es reembolsable: si tu cuota del IRPF es menor que el importe, Hacienda te devuelve la diferencia. Por eso conviene presentar la Renta aunque no estés obligada.
Quién puede aplicarla
- Madres con hijos menores de 3 años (nacidos, adoptados o en acogimiento) que estén dadas de alta en la Seguridad Social o en una mutualidad alternativa, por cuenta ajena o como autónomas.
- Madres que cobran la prestación por desempleo o un subsidio.
- Madres que en el momento del parto o adopción cobraban una prestación, o que han cotizado al menos 30 días después.
- Madres de baja por nacimiento, en ERTE o con el contrato suspendido mientras sigan cotizando.
- El padre solo puede aplicarla si la madre ha fallecido o si tiene la guarda y custodia en exclusiva.
El extra de 1.000 € por guardería
Se aplica el importe menor entre 1.000 €, lo que hayas pagado en el año y la parte no subvencionada. Cuentan la matrícula, las cuotas mensuales, el comedor y el horario ampliado de una guardería o centro de educación infantil de primer ciclo autorizado. No cuentan canguros, abuelos, au pairs ni campamentos. El centro suele informar de los pagos a Hacienda, así que aparecerán en tus datos fiscales.
Ejemplos calculados
| Caso | General | Guardería | Total 2026 |
|---|---|---|---|
| Hijo nacido en 2024, madre asalariada, guardería todo el año (1.800 € pagados) | 1.200 € | 1.000 € | 2.200 € |
| Hijo nacido el 15 de marzo de 2026 (10 meses), guardería de septiembre a diciembre (1.200 €) | 1.000 € | 1.000 € | 2.000 € |
| Autónoma en tarifa plana (80 €/mes), sin guardería | 960 € | — | 960 € |
El cómputo es mensual: cuenta cada mes en que el último día se cumplen los requisitos, desde el mes de nacimiento hasta el mes anterior a que el niño cumpla 3 años.
Cómo cobrar 100 € al mes por adelantado (modelo 140)
- Entra en la sede electrónica de la Agencia Tributaria con certificado, Cl@ve o número de referencia.
- Presenta el modelo 140 con los datos del hijo y la cuenta bancaria.
- Hacienda ingresa 100 € cada mes, normalmente a partir del mes siguiente.
- Comunica la baja en los 15 días siguientes si dejas de cumplir los requisitos (por ejemplo, si dejas de trabajar sin cobrar paro).
- En la Renta, lo cobrado aparece en tus datos fiscales y se regulariza: no se puede deducir dos veces.
Esta deducción se suma a otras rebajas fiscales que puedes aprovechar este año: repásalas en deducciones del IRPF antes del 31 de diciembre y comprueba cómo afectan a tu cuota con los tramos del IRPF 2026.
Preguntas frecuentes
¿La cobra una madre que no trabaja?
Solo si cobra paro o subsidio, o si cumplía los requisitos de prestación o cotización en torno al nacimiento. Sin actividad ni prestación no hay derecho.
¿Qué pasa con dos hijos menores de 3 años?
La deducción es por hijo: con dos niños en guardería podrías llegar a 4.400 €, siempre dentro del límite de tus cotizaciones.
¿Se pierde si cambio de trabajo?
No, mientras sigas dada de alta o cobrando una prestación al final de cada mes. Solo cuentan los meses en que se cumplen los requisitos.
¿Es compatible con el complemento de ayuda a la infancia?
Sí, aunque conviene revisar los límites de ingresos de cada ayuda. También es compatible con el complemento de brecha de género de la futura pensión.
Aviso: información general basada en la normativa vigente a 30/10/2026. Comprueba tu caso en tus datos fiscales y en la sede de la Agencia Tributaria.